لم تعد سياسة الاتحاد الأوروبي لتسعير انبعاثات النقل البحري مجرد إجراء بيئي يستهدف خفض البصمة الكربونية للسفن، بل بدأت تتحول إلى عامل مؤثر في الخريطة التنافسية للموانئ على جانبي مضيق جبل طارق، مع بروز مؤشرات على إعادة توجيه جزء من عمليات إعادة الشحن نحو موانئ خارج الاتحاد الأوروبي، وفي مقدمتها ميناء طنجة المتوسط.
وتأتي هذه التحولات في وقت دخل فيه النظام الأوروبي لتداول الانبعاثات في قطاع النقل البحري مرحلته الكاملة ابتداء من سنة 2026، بعدما انتقلت نسبة الانبعاثات المشمولة بالتزام تسليم حصص الكربون من 40 في المائة خلال 2024، إلى 70 في المائة في 2025، قبل أن تصل إلى 100 في المائة هذا العام. كما أصبح النظام يشمل، ابتداء من 2026، انبعاثات الميثان وأكسيد النيتروز إلى جانب ثاني أكسيد الكربون.
وبالرغم من شيوع وصف الإجراء بـ”الضريبة الأوروبية على الكربون”، فإن الأمر يتعلق في الواقع بنظام لتداول الانبعاثات يفرض تكلفة مالية على شركات الملاحة بحسب الانبعاثات الخاضعة للنظام.
وتشير البيانات الحديثة إلى أن هذه التكلفة لم تعد مجرد بند محاسبي لدى شركات النقل البحري، وإنما بدأت تدخل في حسابات تصميم الخطوط البحرية واختيار الموانئ التي تتوقف فيها السفن.
طنجة في قلب التحول
أحدث تقرير صادر عن مرصد نظام تداول الانبعاثات الأوروبي للنقل البحري، ونشر في يوليوز 2026، حلل تطور حركة الحاويات العالمية خلال الفترة الممتدة من يناير 2023 إلى مارس 2026.
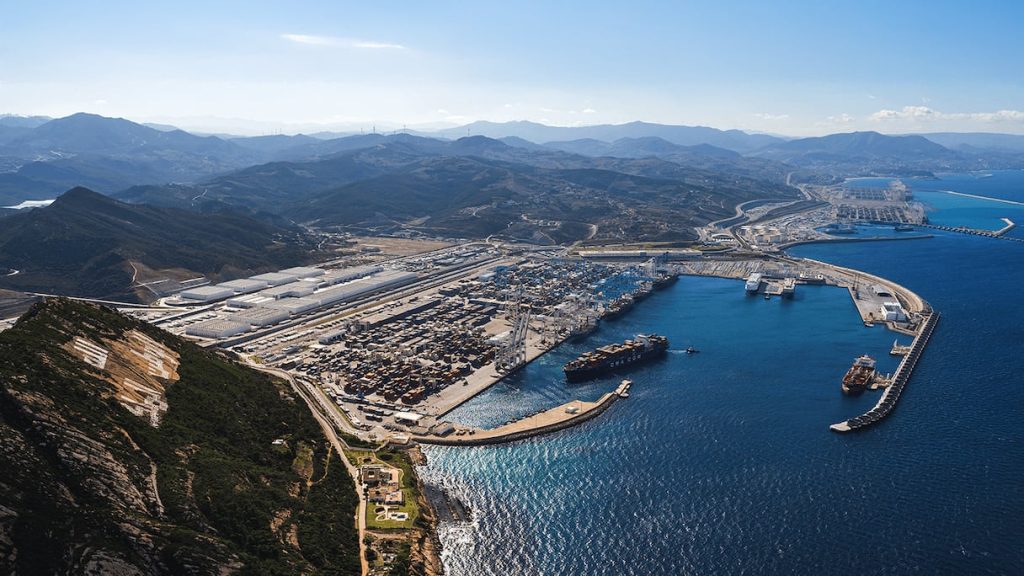
ويشير التقرير إلى أن ميناء طنجة المتوسط حافظ على أداء قوي، مسجلا نموا في حركة الحاويات يناهز 5 في المائة خلال الفترة التي يغطيها التحليل، في الوقت الذي تراجعت فيه بعض أنماط الاتصال المباشر بالموانئ الأوروبية.
كما أبرز التقرير الطبيعة الخاصة لطنجة المتوسط، باعتباره ميناء يعتمد بشكل كبير على نشاط إعادة الشحن، الذي يمثل حوالي 97 في المائة من نشاط الحاويات فيه وفق البيانات التي اعتمدها المرصد.
ولا يعد نظام الكربون السبب الوحيد في نمو طنجة المتوسط، حيث يرى خبراء أن الميناء يواصل منذ سنوات توسيع قدراته واستقطاب الخطوط البحرية وتعزيز موقعه كمركز لإعادة الشحن بين آسيا وأوروبا وإفريقيا والأمريكتين.
لكن التطور الجديد يكمن في أن الكلفة الكربونية أصبحت عاملاً إضافياً في معادلة المنافسة بين الموانئ.
وفي هذا السياق، خلص تحليل متخصص نشر في يوليوز 2026 إلى أن عمليات إعادة الشحن في ميناء الجزيرة الخضراء تراجعت من حوالي 5.2 ملايين حاوية نمطية إلى 4.6 ملايين، بينما حافظ طنجة المتوسط على موقعه القيادي في حركة الحاويات العابرة في الحوض المتوسطي.
ووفق التحليل نفسه، أصبحت حصة طنجة المتوسط من حركة الدخول إلى الموانئ في الحوض، محسوبة بمؤشر TEU-miles، في حدود 37 في المائة خلال 2026، مقابل 20 في المائة للجزيرة الخضراء، بعدما كانت الأخيرة في حدود 27 في المائة سنة 2022.
عندما يدخل الكربون في قرار اختيار الميناء
منذ دخول النقل البحري إلى نظام EU ETS سنة 2024، أصبحت الرحلات البحرية بين ميناءين تابعين للاتحاد الأوروبي خاضعة لتغطية كاملة للانبعاثات، بينما تخضع الرحلات بين ميناء أوروبي وميناء خارج الاتحاد لتغطية 50 في المائة من الانبعاثات.
وتشمل القواعد كذلك الانبعاثات الناتجة عن وجود السفن في الموانئ الأوروبية.
ومع بلوغ النظام نسبة 100 في المائة من الالتزامات في 2026، أصبحت الكلفة المرتبطة بالانبعاثات أكثر وضوحاً في حسابات شركات الملاحة.
وهذا يخلق حافزا اقتصاديا لإعادة النظر في تصميم بعض الخطوط البحرية، خصوصاً خطوط المسافات الطويلة التي تعتمد على موانئ إعادة الشحن.
فالناقل البحري لا ينظر فقط إلى رسوم الميناء، وسرعة المناولة، وعمق الأرصفة، وعدد الخطوط التي يمكن ربطها بها، وإنما أصبح مضطراً إلى إدخال تكلفة الكربون في الحساب النهائي.
وهنا تظهر أهمية موقع طنجة المتوسط.
فالميناء يوجد خارج الاتحاد الأوروبي، لكنه يقع على مقربة شديدة من أهم الموانئ الأوروبية في غرب المتوسط، وعلى رأسها الجزيرة الخضراء، ما يجعله منافساً طبيعياً في سوق إعادة الشحن.
بروكسل كانت تعرف منذ البداية
لكن المفارقة أن الاتحاد الأوروبي كان واعياً منذ البداية باحتمال أن تؤدي قواعده الجديدة إلى إعادة توزيع نشاط إعادة الشحن نحو موانئ قريبة تقع خارج أراضيه.
ولهذا أنشأ النظام فئة خاصة تسمى “موانئ إعادة شحن الحاويات المجاورة”، وتشمل حالياً طنجة المتوسط في المغرب وميناء شرق بورسعيد في مصر.
وتنص القواعد الأوروبية على أن توقف سفن الحاويات في هذه الموانئ المجاورة لا يُحتسب بالطريقة نفسها عند تحديد بداية أو نهاية الرحلة المشمولة بنظام EU ETS، وذلك بهدف الحد من التحايل وإعادة توطين عمليات إعادة الشحن خارج المنطقة الاقتصادية الأوروبية.
وبالتالي، فإن الصورة أكثر تعقيداً مما قد يوحي به التعبير الشائع “الهروب من ضريبة الكربون”.
فالسفينة لا تستطيع ببساطة أن تتوقف في طنجة، وتنقل حمولتها إلى سفينة أخرى باتجاه ميناء أوروبي قريب، ثم تعتبر نفسها قد تخلصت من التزامات النظام.
الاتحاد الأوروبي وضع آلية تحديداً لمنع هذا النوع من التحايل.
لكن ذلك لا يمنع شركات الملاحة من إعادة تصميم شبكاتها البحرية بطريقة تجعل بعض عمليات إعادة الشحن تتم خارج الاتحاد الأوروبي، إذا كانت الحسابات التجارية الإجمالية للخط أكثر ملاءمة.
طنجة والجزيرة الخضراء.. منافسة تتجاوز الجغرافيا
المنافسة بين طنجة المتوسط والجزيرة الخضراء ليست جديدة، فالميناءان يفصل بينهما مضيق جبل طارق، ويؤدي كل منهما دوراً رئيسياً في حركة الحاويات وإعادة الشحن في غرب المتوسط.
غير أن دخول الكربون في حسابات شركات الملاحة أضاف بعداً جديداً إلى هذه المنافسة، ففي يوليوز 2026، أشار تقرير مرصد EU ETS إلى تغيرات واضحة في شبكات الاتصال بالموانئ الأوروبية، بينما أظهر تحليل حديث أن عمليات إعادة الشحن عبر الموانئ الأوروبية شهدت تراجعاً ملحوظاً، في الوقت الذي حافظ فيه طنجة المتوسط على موقع قوي في حركة إعادة الشحن.
وتتوافق هذه المؤشرات مع تحذيرات أطلقتها منذ سنوات سلطات ومؤسسات موانئ أوروبية من احتمال أن يؤدي نظام الكربون إلى إعادة تنظيم الشبكات البحرية وتحويل جزء من نشاط إعادة الشحن إلى موانئ تقع خارج الاتحاد الأوروبي.
وفي ماي 2026، حذرت المنظمة الأوروبية للموانئ البحرية من مخاطر “تسرب الأعمال” و”تسرب الكربون”، معتبرة أن تطبيق النظام بشكل إقليمي قد يدفع شركات الملاحة إلى إعادة تنظيم دوراتها البحرية وتحويل بعض عمليات إعادة الشحن إلى خارج الاتحاد الأوروبي.
طنجة تستفيد.. لكن مع بعض قيود
المؤشرات الحالية لا تعني أن طنجة أصبحت مستفيدة بلا حدود من النظام الأوروبي. فبروكسل بدأت بالفعل مراجعة قواعد النظام لمواجهة مخاطر إعادة توجيه النشاط إلى موانئ قريبة خارج الاتحاد الأوروبي.
وفي يوليوز 2026، نشرت المفوضية الأوروبية وثائق مرتبطة بمراجعة نظام EU ETS، تتناول تحديداً قضية الرحلات التي تستخدم موانئ إعادة شحن مجاورة خارج الاتحاد الأوروبي.
وتوضح الوثائق أن وجود محطة وسيطة في ميناء إعادة شحن مجاور يمكن أن يؤدي، في بعض الحالات، إلى خفض الانبعاثات الخاضعة للنظام، وهو ما دفع المفوضية إلى دراسة تعديلات على القواعد.
وتشير تحليلات متخصصة نشرت غشت إلى أن التوجه الأوروبي يسير نحو تشديد معايير تحديد موانئ إعادة الشحن المجاورة، مع مقترحات لمراجعة القائمة بوتيرة أكبر وخفض عتبة حصة إعادة الشحن المستخدمة في تحديد هذه الموانئ.
وهذا يعني أن الوضع التنظيمي الذي تستفيد منه طنجة اليوم ليس بالضرورة ثابتاً.
بل إن نجاح طنجة في استقطاب جزء أكبر من حركة إعادة الشحن قد يدفع أوروبا نفسها إلى إعادة النظر في قواعد اللعبة.
الميناء المغربي يملك أوراقا أخرى
ومع ذلك، سيكون من الخطأ اختزال نجاح طنجة المتوسط في مسألة الكربون وحدها.
فالميناء راكم خلال السنوات الماضية مزايا تنافسية أخرى: الموقع الجغرافي، قربه من أوروبا، شبكة الخطوط البحرية، البنية التحتية المتخصصة، قدرات إعادة الشحن، وربطه بمناطق صناعية ولوجستية واسعة.
وتشير أحدث حصيلة رسمية متاحة إلى أن طنجة المتوسط عالج خلال سنة 2025 أكثر من 11.1 مليون حاوية من فئة عشرين قدماً، بزيادة قدرها 8.4 في المائة مقارنة بسنة 2024.
وفي الربع الأول من سنة 2026، بلغت حركة البضائع بالميناء حوالي 38.8 مليون طن، بزيادة 3.2 في المائة مقارنة بالفترة نفسها من السنة السابقة.
هذه الأرقام تعني أن النمو في طنجة المتوسط يستند إلى قاعدة اقتصادية ومينائية أوسع بكثير من نظام EU ETS وحده.
لكنها في الوقت نفسه تجعل الميناء في موقع ممتاز للاستفادة من أي إعادة توزيع لحركة الملاحة العالمية.
من الرابح الحقيقي من الكربون؟
السؤال الذي يطرح نفسه اليوم ليس فقط هل تستفيد طنجة من النظام الأوروبي؟ بل من يدفع ثمن هذا التحول ومن يجني عوائده؟
فمن منظور الاتحاد الأوروبي، الهدف واضح: جعل الانبعاثات مكلفة وتحفيز شركات الملاحة على الاستثمار في سفن وتقنيات ووقود أقل تلويثا.
لكن من منظور شركات النقل، أصبحت الكلفة الجديدة جزءاً من الحسابات التجارية، وقد تدفع إلى إعادة تصميم الشبكات البحرية.
ومن منظور الموانئ، يمكن أن تتحول القواعد البيئية إلى عامل تنافسي جديد.
أما بالنسبة إلى طنجة، فإن المعادلة أكثر إثارة: كلما ارتفعت تكلفة استخدام بعض الموانئ الأوروبية، يمكن أن ترتفع جاذبية مركز لوجستي يقع خارج الاتحاد، ويتمتع في الوقت نفسه بموقع استراتيجي وقدرات كبيرة على إعادة الشحن.