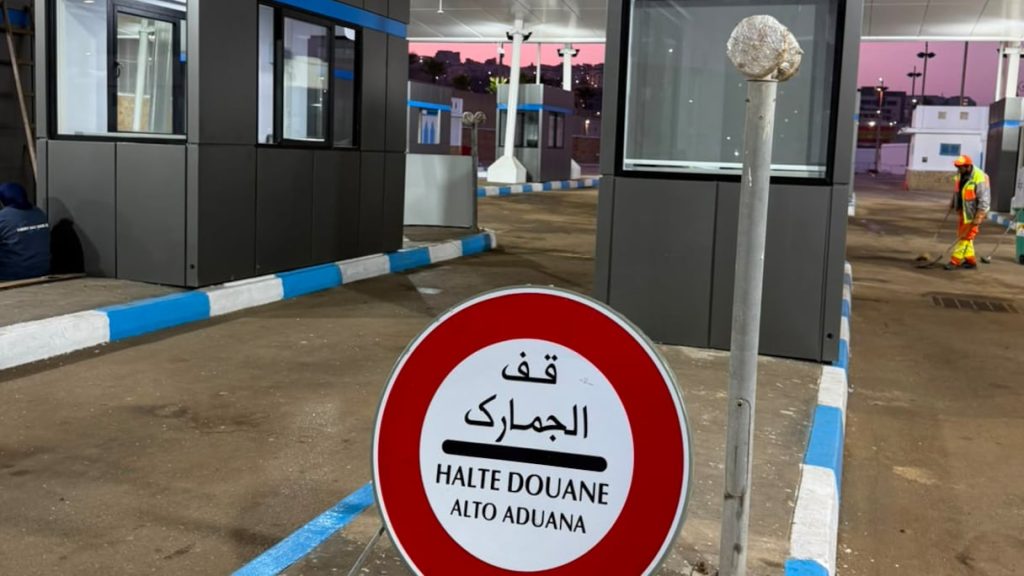
علق المغرب مرور الشحنات التجارية عند باب سبتة طوال عملية “مرحبا 2026″، في خطوة تعيد إظهار محدودية الرهان المغربي على الاتفاق الجمركي الذي توصلت إليه الرباط ومدريد بعد استئناف علاقاتهما السياسية.
ودخل القرار حيز التنفيذ في 15 يونيو، فيما يستمر عبور المسافرين والسيارات والحافلات بصورة عادية، ضمن التدابير المخصصة لمواكبة عودة المغاربة المقيمين بالخارج.
ويرتقب أن يستمر تعليق الشحنات إلى غاية 15 شتنبر، ما يعني توقف النشاط ثلاثة أشهر كاملة خلال فترة تشهد عادة ارتفاعا في حركة العبور عبر مدخل الثغر المحتل.
وتمنح السلطات المغربية الأولوية خلال هذه الفترة للمسافرين والمركبات، بسبب الضغط الذي يعرفه المعبر وضيق مساراته، غير أن القرار يكشف أيضا هشاشة نشاط تجاري ظل محدودا منذ انطلاقه في فبراير 2025.
ولم يتحول مرور البضائع عند باب سبتة إلى حركة تجارية منتظمة، إذ ظل خاضعا لسقف منخفض من العمليات، ولوائح محددة من السلع، وترتيبات دقيقة بشأن التوقيت وعدد الشاحنات.
وتختلف هذه الصيغة عن التصور الذي روجت له مدريد بشأن افتتاح “جمارك تجارية”، إذ حافظ المغرب على طابع تقني ضيق للعمليات، من دون أن يمنحها امتدادا اقتصاديا يوازي حركة المبادلات عبر الموانئ الوطنية.
وتعتمد المملكة في تجارتها الخارجية على منشآتها المينائية واللوجستية، خصوصا ميناء طنجة المتوسط، بينما بقي عبور الشحنات عند باب سبتة محدود الأثر في البنية التجارية للمغرب.
ويصعب فصل هذا التحفظ عن الحساسية السيادية المرتبطة بالثغر المحتل، لأن تحويل الممر إلى نقطة جمركية مستقرة ودائمة قد يمنح الترتيب دلالات سياسية تتجاوز وظيفته التقنية.
ولا تعترف الرباط بالسيادة الإسبانية على سبتة، كما تتجنب في خطابها الرسمي توصيف مدخلها باعتباره معبرا دوليا عاديا، وتتعامل مع حركة البضائع باعتبارها ترتيبا قابلا للضبط والتعليق.
ويظهر هذا النهج في بطء تشغيل المسار، ومحدودية عملياته، واستمرار إخضاعه لقرارات مغربية منفردة بشأن حجم الحركة وتوقيتها والسلع المسموح بمرورها.
كما يأتي التعليق بعد سنوات من إنهاء المغرب أنشطة التهريب المعيشي المرتبطة بسبتة ومليلية، وتوجيه النشاط التجاري في مدن الشمال نحو قنوات وطنية منظمة ومناطق صناعية ولوجستية بديلة.
ويمنح قرار الصيف الأولوية لعملية “مرحبا”، لكنه يؤكد أيضا أن الترتيب الجمركي عند باب سبتة لا يشكل بالنسبة إلى الرباط رهانا اقتصاديا قائما بذاته، ولا يحظى بأولوية تتقدم على اعتبارات التدبير الداخلي أو الحسابات السيادية.